全款还是贷款?先把三笔账算清楚
In English: Many Chinese-American buyers have enough cash to buy a home outright — so should they? This guide walks through three ledgers: total cost, liquidity and flexibility. It is the companion page to our Chinese-language YouTube series Run Your Numbers (Padma算给你看), Season 1: Cash or Mortgage? An English summary is at the end.
很多朋友问我同一个问题:手里有足够的现金,买房到底该全款,还是贷款?
利率高的时候,很多人的第一反应是:当然全款,谁愿意付那么多利息?这个想法没有错,但它只算了一笔账。买房这件事,至少要算三笔:总成本、流动性、选择权。
这一页是我的 YouTube 栏目《Padma算给你看》第一季《全款还是贷款?》的总页面。每出一集,我会在这里补上一节。
 ▶ 看第一集完整视频
第一集:美国买房,全款还是贷款?三笔账算完再决定(YouTube)
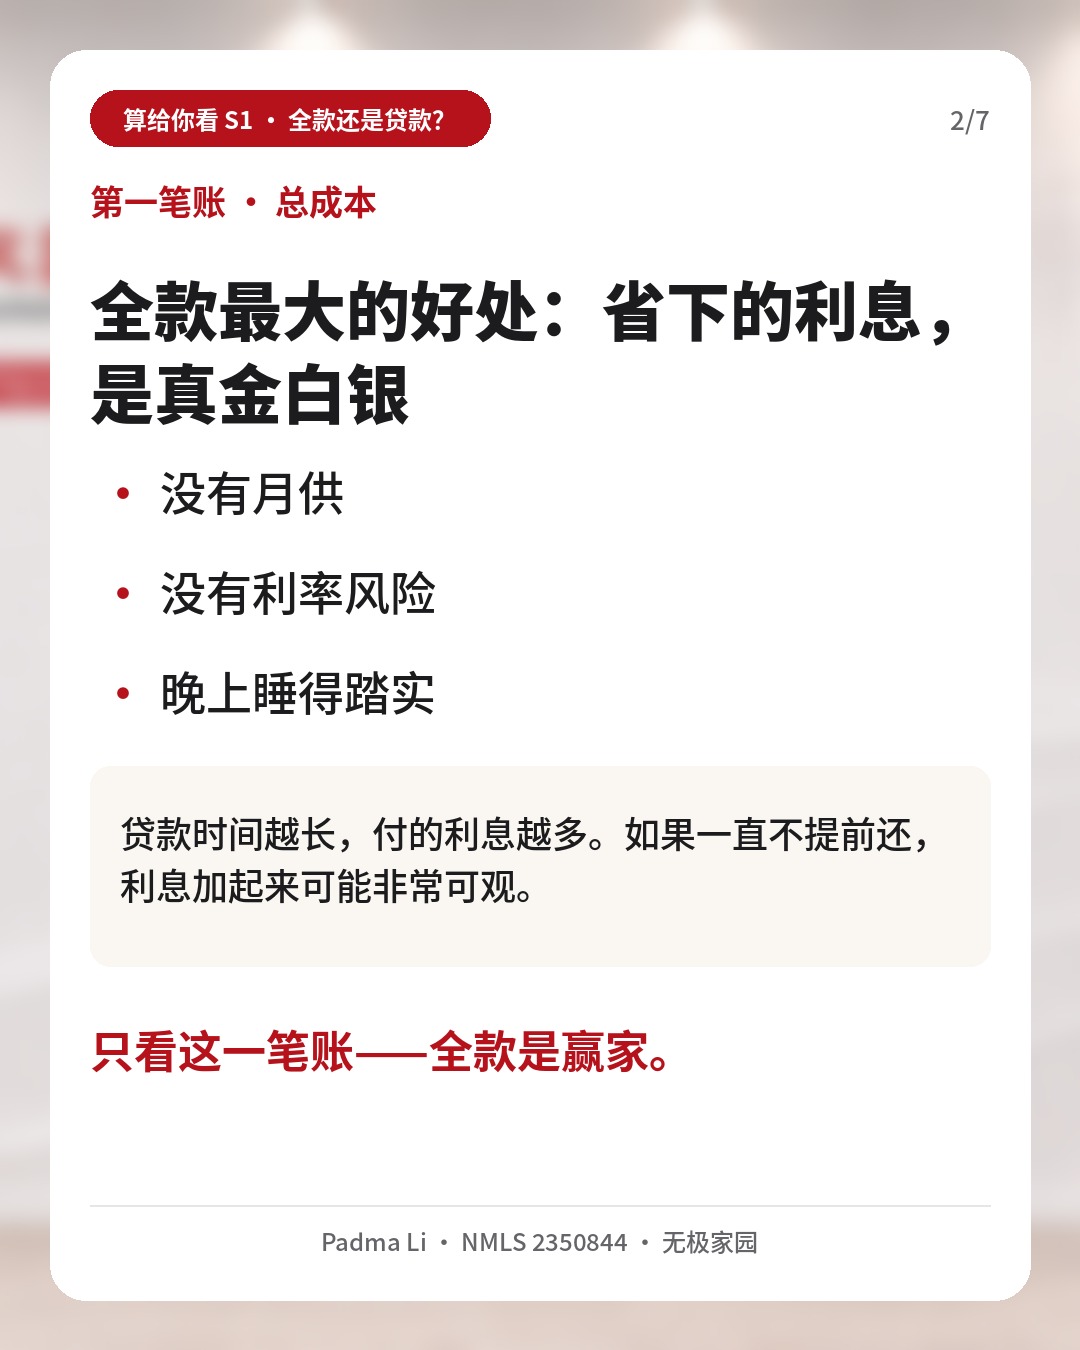
第一笔账:总成本——全款最大的好处
先替全款说话。
贷款的时间越长,付的利息就越多。如果一笔三十年的贷款一直不提前还,利息加起来可能非常可观——在利率比较高的时候,甚至可能接近、超过房子本身的价格。(具体的示例计算,我在视频里一笔一笔算了,并且标注了利率来源和日期。)
所以全款最实在的好处是:
- 省下的利息是真金白银;
- 没有月供;
- 没有利率风险,晚上睡得踏实。
只看这一笔账,全款是赢家。
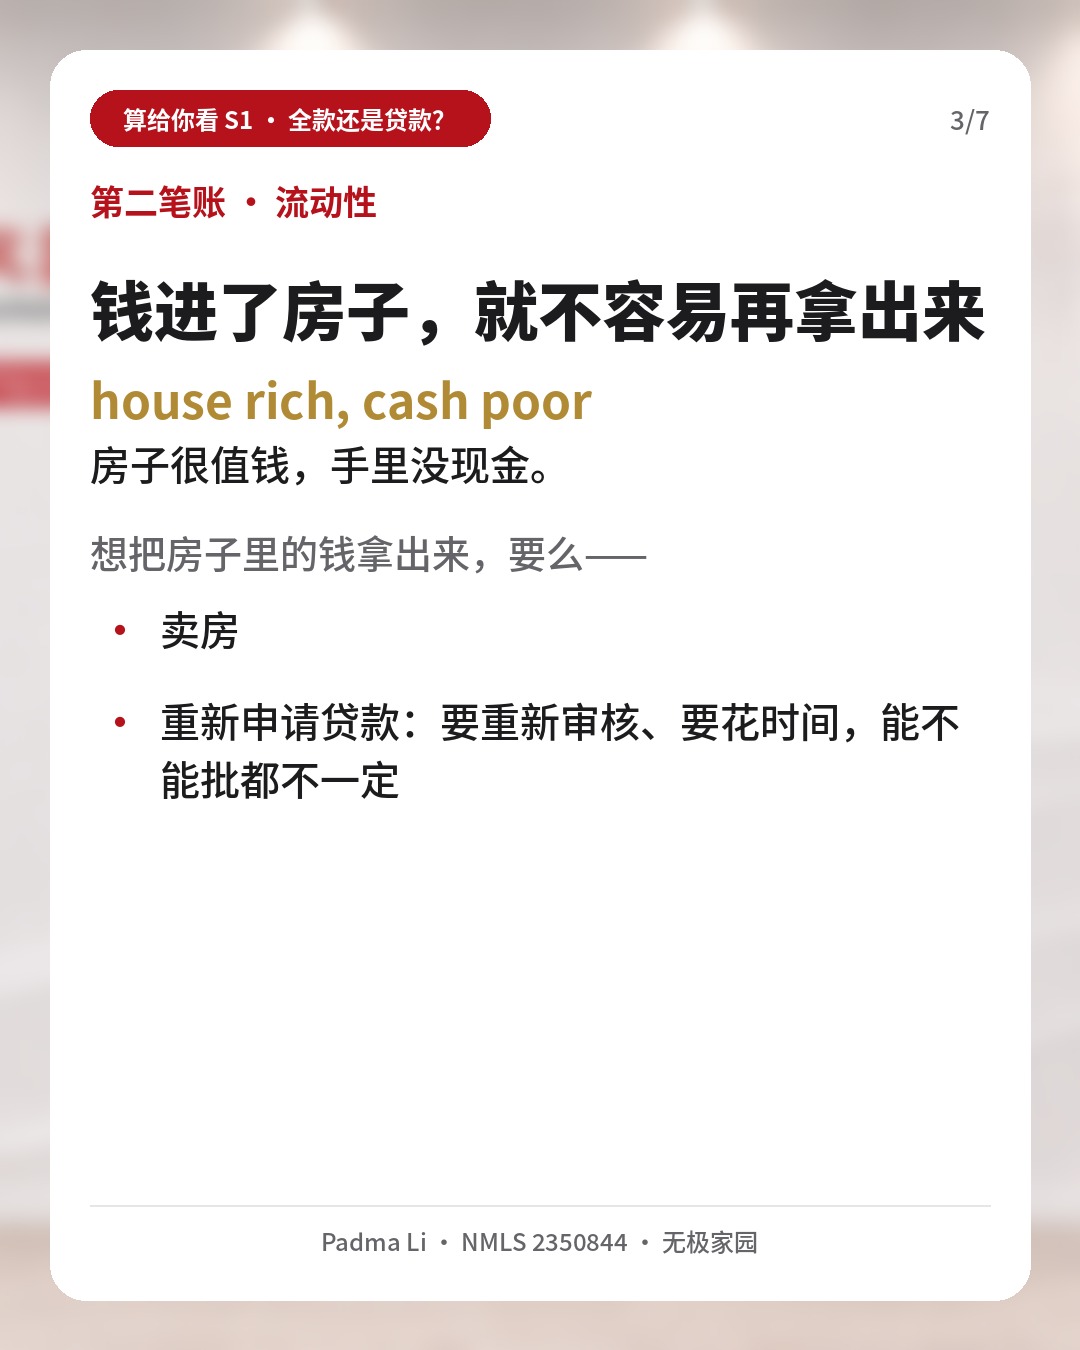
第二笔账:流动性——钱进了房子,就不容易拿出来
全款之后,现金变成了房子里的净值(equity)。房子还是你的,但这笔钱没办法随时拿出来用。
买房第二个月屋顶漏水、生意需要周转、家里有人要用钱,或者一个好机会来了——这时候钱在哪里?
想把房子里的钱拿出来,一般只有两条路:卖房,或者重新申请贷款。重新申请要审核、要时间,到时候的利率是多少、能不能批,都不一定。英文有句话叫 house rich, cash poor——房子很值钱,手里没现金。
所以全款之前,先问自己三个问题:
- 买完房,手里还剩多少现金?
- 够不够好几个月的生活费?
- 未来一两年,有没有必须用钱的地方?
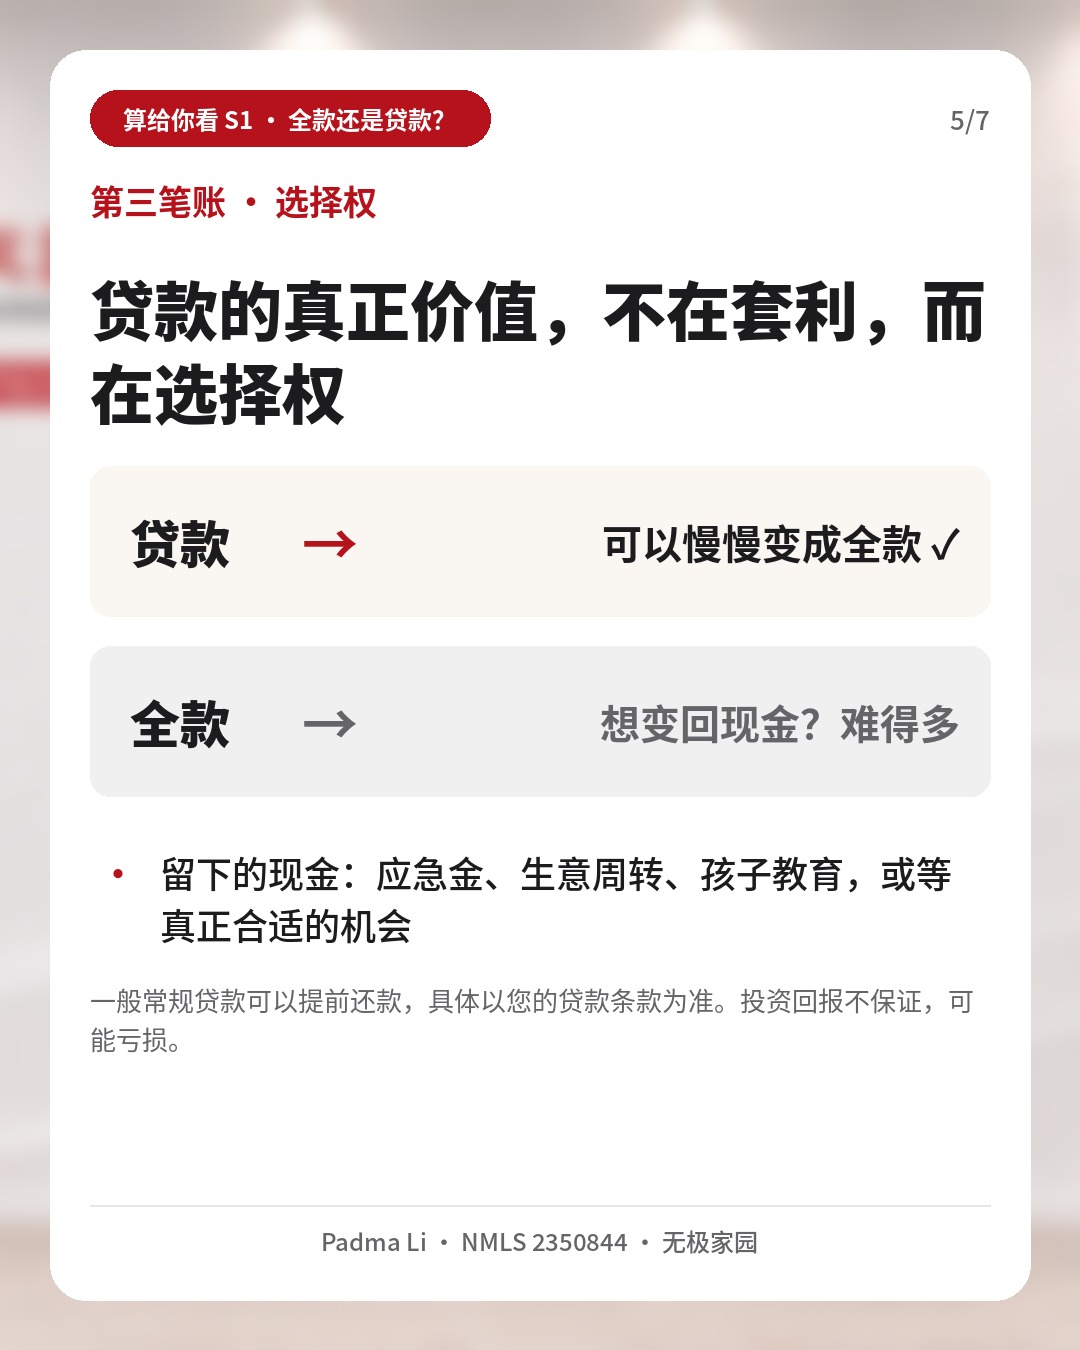
第三笔账:选择权——贷款真正的价值
贷款买房,手里会留下一笔现金。很多人马上会想:拿去投资,赚得比利息多,不就赚了吗?
说实话,利率高的时候,靠"赚差价"并不容易——投资要长期、稳定地跑赢贷款利率,这没有人能保证,投资也可能亏损。
所以在利率高的时候,贷款真正的价值不在套利,而在选择权:留下的现金可以是应急金、生意的周转金、孩子的教育费,也可以等真正合适的机会。
还有一点很多人没想到:贷款以后,一般可以随时多还、提前还,慢慢把它变成"全款"(一般常规贷款可以提前还款,具体以您的贷款条款为准)。但全款之后,想再把现金拿回来,就难得多。这是一条单行道。
房价涨跌呢?
房价上涨的金额,全款和贷款是一样的。不一样的是:如果按"自己投入的钱"来算,贷款会把涨跌都放大——涨的时候回报率看起来更高,跌的时候损失也一样被放大。所以完整的比较,还是要把贷款利息、和留下来的现金能赚多少,一起放进去算。杠杆怎么放大涨跌,第三集会专门算。
房贷利息能抵税吗?
自住房的贷款利息,在一定条件和上限之内,可能可以抵税;但要看你是不是逐项扣除,以及你自己的报税情况。这部分一定要问你的 CPA,不要自己直接用利息乘以税率。
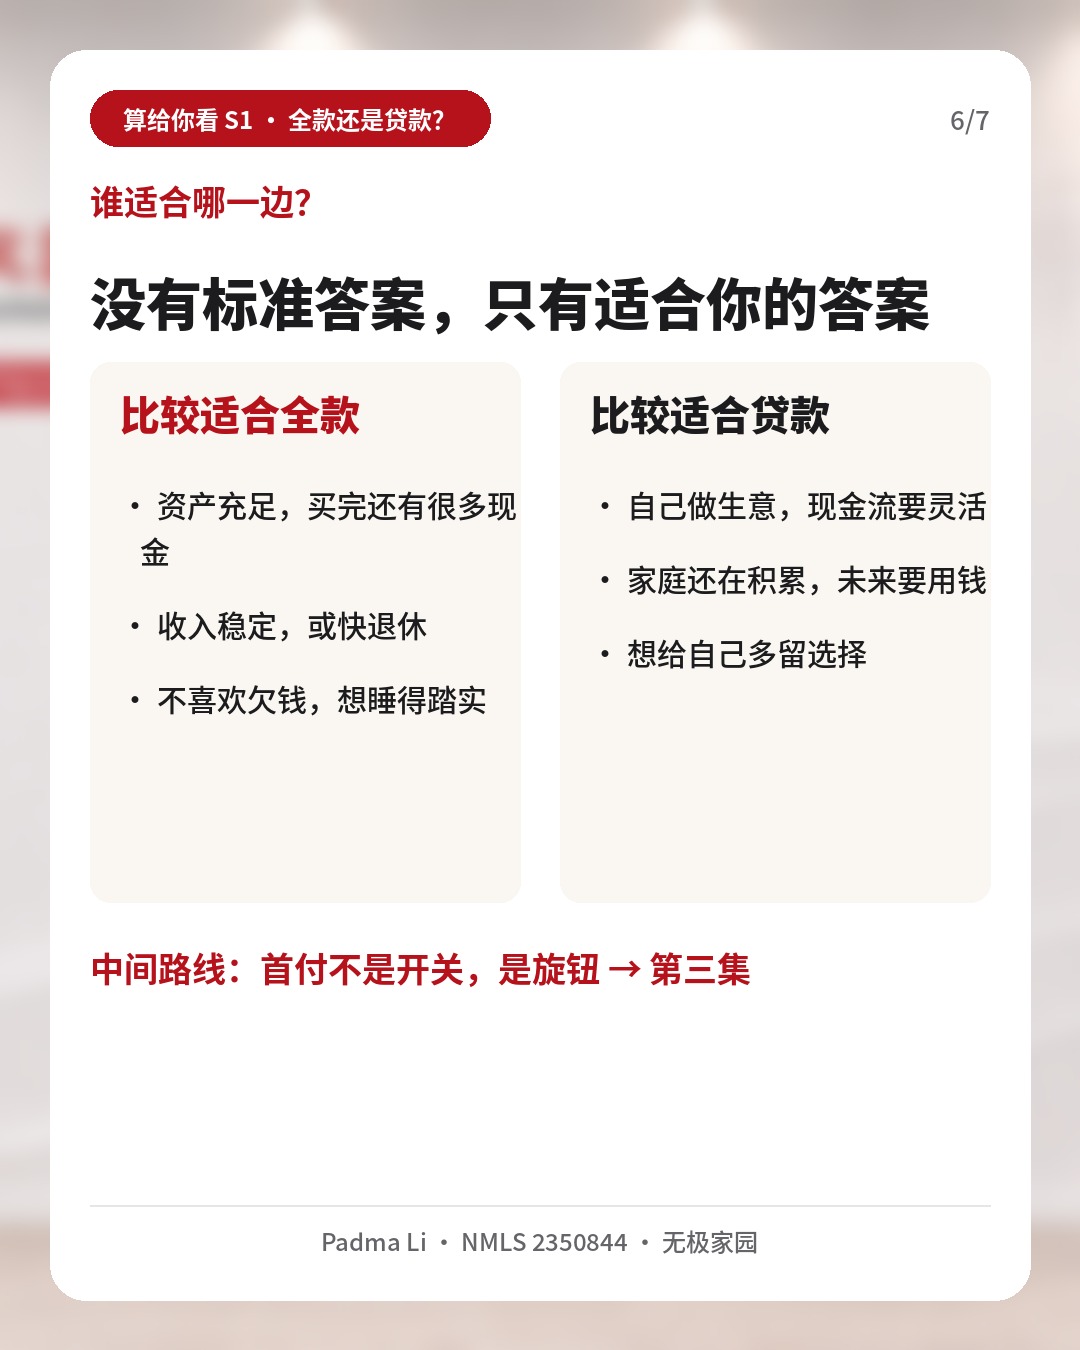
那到底谁适合全款,谁适合贷款?
| 比较适合全款 | 比较适合贷款 |
|---|---|
| 资产充足,买完房手里还有很多现金 | 自己做生意,现金流需要灵活 |
| 收入稳定,或者快退休了 | 家庭还在积累阶段,未来几年要用钱 |
| 不喜欢欠钱,想要睡得踏实 | 想给自己多留一些选择 |
还有一条中间路线:不是全款,也不是最少首付,而是多付一点、少贷一点。首付不是开关,是旋钮。
先算你自己的数字
每个家庭的收入、资产、计划都不一样,别人的答案不一定适合你。
免费获取您的购房方案 PDF五分钟,先把自己的数字算清楚本季节目表(持续更新)
| 集 | 题目 | 上线 |
|---|---|---|
| EP01 | 美国买房,全款还是贷款?三笔账算完再决定 | 2026年11月22日 |
| EP02 | 先全款抢房,成交后再把贷款补回来? | 11月29日 |
| EP03 | 首付付多少才合适? | 12月 |
| EP04 | 有钱人为什么不还清房贷? | 12月 |
| EP05 | 一套全款,还是三套贷款? | 12月 |
| EP06 | 杠杆什么时候会伤人? | 2027年1月 |
每集上线后,我会在这里补上视频和重点。YouTube 搜「Padma算给你看」也能找到全部视频。
常见问题
- 利率这么高,全款是不是一定更划算?
- 只看利息这一笔账,全款确实省钱;但还要算流动性和选择权。全款之前,先确认买完房手里还有足够的现金。
- 贷款以后可以提前还吗?
- 一般常规贷款可以提前还款,具体以您的贷款条款为准。
- 全款买了以后,还能再把钱拿出来吗?
- 一般要卖房或重新申请贷款,需要审核和时间,结果不保证。有些买家会在成交后一定时间内申请贷款,把部分现金拿回来——第二集专门讲。
English summary
- Total cost: paying cash saves all the interest — on this ledger alone, cash wins.
- Liquidity: cash in a house is hard to get back out; selling or re-borrowing takes time and isn't guaranteed. Check how much cash you'll have left.
- Flexibility: when rates are high, a mortgage's value is less about investing the spread and more about keeping options — and a loan can always become a cash purchase later, not the other way round.
- Who fits which: it depends on your cash reserves, income stability and plans. Run your own numbers before deciding.
本文仅供教育说明,不构成贷款承诺或税务、投资建议。能否贷款、条件和利率以贷款机构审核及当时报价为准。投资有风险,可能亏损;税务问题请咨询 CPA。
Padma Li(李卫)· Mortgage Loan Originator · NMLS #2350844
加州:Goodview Financial & Real Estate NMLS #918767|佛州:WUJI Home Solutions LLC(无极家园)NMLS #2708174|密歇根:A+ Solutions Inc NMLS #1664739
自住房贷款服务仅限加州、佛州、密歇根|Equal Housing Opportunity